Pubblicazioni per Investitori Intelligenti dal 1999

Francesco Carlà

Da oltre trentacinque anni studio i mercati azionari di Wall Street, Italia e Globali. Nel 1999 ho fondato FinanzaWorld per insegnare alle persone a investire in autonomia, risparmiando tempo e denaro. Le nostre newslettere gratuite ed a pagamento sono diventate un punto di riferimento per gli investitori intelligenti.

1999
Anno di fondazione
35+
Anni di esperienza
100%
Indipendente
Francesco Carlà - FinanzaWorld su Il Sole 24 Ore
“La bibbia degli Investitori Italiani”
— Il Sole 24 Ore

Audio

I Podcast di Francesco Carlà

Investitori Intelligenti

Dialoghi con mio figlio sull'investimento intelligente. Il podcast di FinanzaWorld che il Sole 24 Ore ha definito "la bibbia degli investitori italiani".

Ascolta "Investitori Intelligenti" su Spreaker.

FC Consiglia

Un'idea, un libro, un articolo, una citazione finale. Ogni settimana, in formato podcast. Iscriviti alla newsletter gratuita →

Ascolta "Francesco Carlà Consiglia" su Spreaker.

Newsletter settimanale

FC Consiglia

Ogni 7 giorni un'idea dal sottoscritto; una brevissima sintesi di un libro che ho appena letto; in più il link ad un articolo che mi è piaciuto. E la citazione finale!

Buona lettura, vs. Francesco Carlà

Ultima puntata — n.394

Il vero valore: investire o collezionare?

1

L'idea della settimana (394)

Oggi vi porto a riflettere su una distinzione fondamentale che ritengo cruciale per ogni investitore intelligente: la differenza tra investire e collezionare.

Ogni imprenditore, ogni persona che gestisce capitali piccoli o grandi, dovrebbe comprendere a fondo come utilizzare al meglio il denaro. E per farlo, è indispensabile conoscere la natura dei beni che si possono acquisire.

Ho trovato una classificazione, che ho adattato da Aswath Damodaran della NYU, che trovo illuminante.

Gli Assets, innanzitutto, sono beni che generano flussi di cassa. Questi possono essere già stabiliti contrattualmente, come nel caso di prestiti o obbligazioni, oppure attesi, come negli investimenti in altre aziende o in azioni quotate. Possono anche essere condizionati, come per le opzioni.

Le Commodities, invece, traggono il loro valore dall'essere input essenziali per la produzione di beni o pubblicazioni che i consumatori desiderano. Pensate ai prodotti agricoli, al ferro, al petrolio o al gas naturale.

Le Monete, poi, svolgono tre funzioni vitali: sono una misura di valore, un mezzo di scambio e un deposito di valore. Non solo le valute "fiat" che conosciamo oggi, ma anche il sale, le conchiglie o i minerali usati nei millenni passati.

Infine, i Collezionabili. Il loro prezzo deriva dalla percezione di un valore intrinseco, spesso legata al gusto personale o alla loro scarsità. Quadri, sculture, oggetti rari, metalli preziosi: sono tutti esempi.

E qui viene il punto cruciale, la vera lezione chiave:

Solo gli Assets possono essere *valutati*. Le Commodities possono essere grossomodo valutate, ma più spesso sono solo *prezzate*. Le Monete e i Collezionabili, invece, possono *solo* essere prezzati.

Prezzo e Valore sono concetti profondamente diversi. Il mio Metodo, basato sui 4 Filtri, vi insegna a cercare il valore, non solo il prezzo.

Se non avete ancora partecipato al Meeting permanente della Finanza democratica vi consiglio di farlo subito.

2

Il libro della settimana (394)

M. Synnott: Segreti e misteri del Monte Everest. Un viaggio spettacolare alla scoperta delle insidie della vetta più alta del mondo"

(Newton Compton)

"L’8 giugno del 1924, George Mallory e “Sandy” Irvine partirono per una scalata verso il tetto del mondo, lì dove nessuno era mai stato prima. Furono avvistati per l’ultima volta a una distanza di circa duecento metri dalla cima dell’Everest.

Un secolo dopo, ancora non sappiamo se siano mai riusciti a raggiungere il loro obiettivo, ben prima della storica impresa di Sir Edmund Hillary e Tenzing Norgay, nel 1953. Sarebbe una scoperta in grado di riscrivere la storia, non solo dell’alpinismo, ma dell’uomo.

Irvine portava con sé una macchina fotografica Kodak ma questa, come il suo corpo, non è mai stata trovata. Mallory e Irvine potrebbero aver raggiunto la vetta e scattato una fotografia prima di morire?

Mark Synnott ha deciso di partire per la famigerata parete nord del monte più alto del mondo, aiutato da una speciale tecnologia per consentire ai droni di raggiungere altitudini impossibili.

Il suo obiettivo: trovare il corpo di Irvine e la macchina fotografica che potrebbe contenere le risposte sul vero esito della spedizione. Questo è il racconto mozzafiato della sua impresa, per risolvere uno degli enigmi più affascinanti del secolo scorso."

3

L'articolo della settimana (394)

"Gli Stati Uniti stanno elaborando una strategia sulle armi nucleari per prepararsi a una potenziale guerra con la Russia o la Cina.

Il responsabile delle politiche del Dipartimento della Difesa, Elbridge Colby, sta supervisionando la strategia, che pone l'accento sul possibile impiego di armi tattiche a più corto raggio nel caso di un conflitto regionale, hanno riferito a NBC News cinque persone a conoscenza dei piani."

Questo articolo ci riporta alla dura realtà del mondo e al concetto di rischio…

4

La citazione finale (394)

“George Mallory, il quale, alla domanda del New York Times sul motivo per cui volesse scalare la montagna, rispose semplicemente: "Perché c'è" ("Because it's there").”

(G. Mallory)

A rileggerci la prossima settimana!

Vostro

Firma Francesco Carlà
Leggi nel dettaglio →

Gratis

Meeting Permanente della Finanza Democratica

30 minuti per capire cos'è la Finanza Democratica

Meeting della Finanza Democratica

Come diventare un investitore intelligente?

Per essere investitori "fai da te" intelligenti, bisogna prima di tutto mandare a mente questa idea decisiva: investire NON è una scommessa. È una Maratona.

Warren Buffett ha trasformato 10.000 dollari in decine di miliardi. Non in giorni o mesi: in decenni.

I principi della Finanza Democratica:

  • 1 Nessuno ha a cuore il nostro denaro più di noi.
  • 2 Imparare a investire è semplice. Basta essere informati da chi è strutturalmente indipendente.
  • 3 Grazie a Internet, investire da soli costa poco. Basta un conto bancario online.
  • 4 Investite solo in ciò che capite e conoscete.
  • 5 Non fidatevi di chi vi propone cose in contrasto con i punti precedenti.

Partecipa Gratuitamente

Inserisci la tua email per guardare il Meeting della Finanza Democratica

Una storia vera

La storia di Laura Rossi

La storia di Laura Rossi

"Mi chiamo Laura Rossi, ho 45 anni e vorrei raccontarvi la mia storia."

Il mio lavoro somiglia a quello di molti italiani della mia generazione: piccola impresa ereditata dai genitori e dai nonni, non si stacca mai, fatica, tasse e qualche soddisfazione.

Tre generazioni di lavoro e risparmio hanno creato un patrimonio: qualche immobile, tra cui la casa dove vivo, buoni del Tesoro e un po' di altri titoli in portafoglio.

Un giorno mi sono imbattuta in questa tabella:

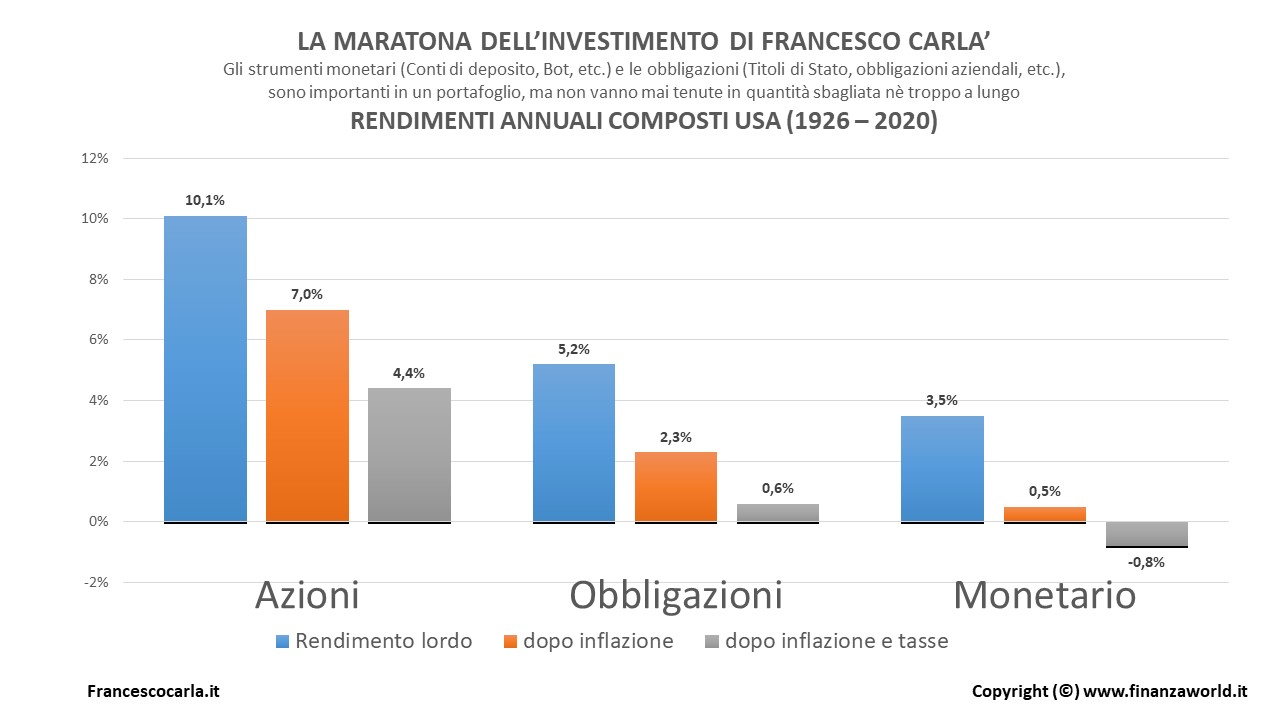
Tabella BlackRock Morningstar 1926-2020

Per una volta era semplice da capire e la fonte era insospettabile (BlackRock/Morningstar):

Il peggior 'investimento' possibile, a lungo termine (1926/2020), è quello monetario (Bot/conti deposito etc): tolte le tasse e l'inflazione ci si rimette quasi l'1% all'anno (-0.8%). Seguono le obbligazioni (societarie e i titoli di Stato): sempre al netto di tasse ed inflazione si prende solo lo 0.6% netto, ogni anno in media. Poi arrivano le azioni: dal 1926 al 2020, una vera Maratona, hanno guadagnato il 4.4% medio all'anno, al netto di tasse ed inflazione.

La prima:

un calcolatorino dell’interesse composto;

La seconda:

un articolo di Francesco Carlà.

Usando il calcolatorino ho scoperto che:

  • Usando i Bot praticamente i soldi si dimezzano strada facendo (100.000 euro 'investiti' al 0.8% diventano dopo 94 anni 47.000);
  • Usando le obbligazioni i soldi crescono un po', ma molto lentamente (100.000 euro investiti allo 0.6% diventano dopo 94 anni 175.473);
  • Usando le azioni (nel senso di replicare un Indice azionario generalista per esempio con un Etf apposito) i soldi crescono molto (100.000 euro investiti al 4.4% diventano dopo 94 anni 5.725.941)
-0,8%
Al netto di tasse e inflazione, i soldi si dimezzano
+0,6%
Obbligazioni
Crescita lentissima in 94 anni
+4,4%
Azioni (Indici)
100.000€ diventano 5.725.941€ in 94 anni

Fonte: BlackRock/Morningstar — dati 1926/2020

Sai cos'è la Finanza Democratica?

30 minuti con Francesco Carlà per cambiare le idee sbagliate sul risparmio e sull'investimento.

Guarda il Meeting →

Chiarimenti

Domande e risposte